



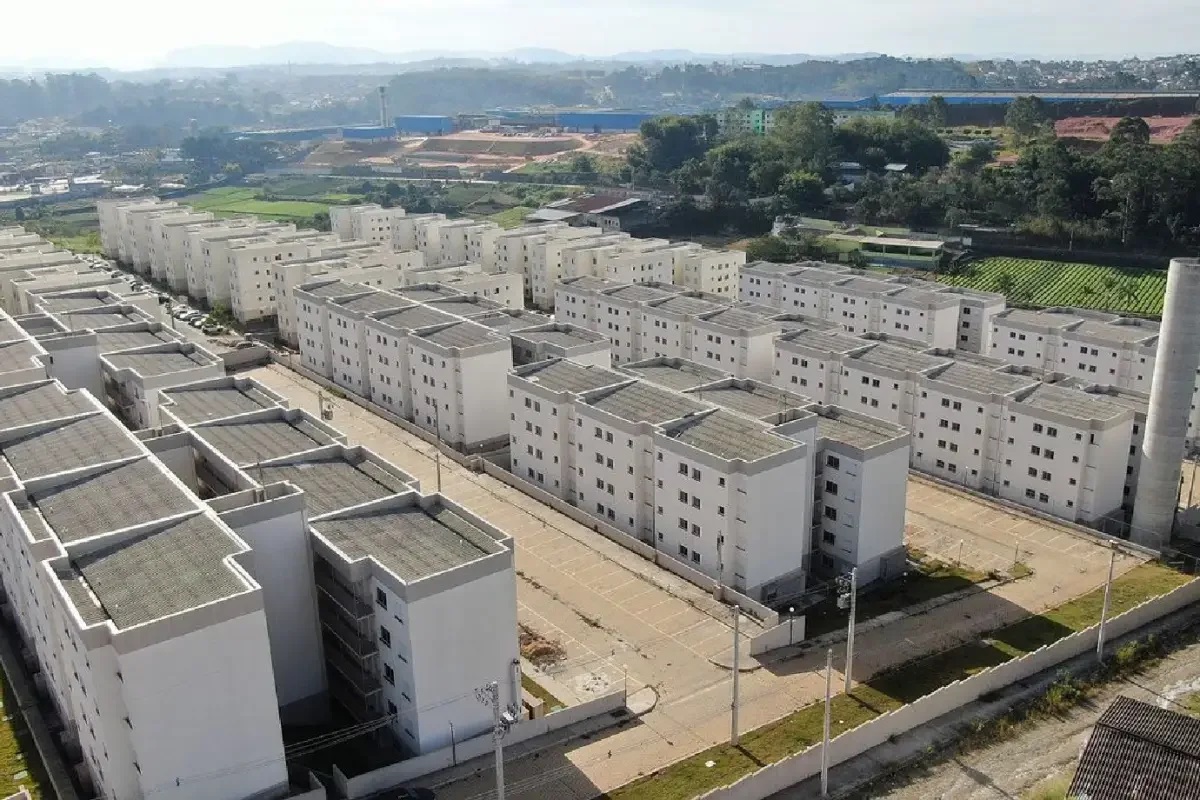

Ainda faltam aproximadamente três meses para o ano acabar, mas o programa Minha Casa, Minha Vida (MCMV) já registra um crescimento significativo em relação a 2023. As contratações com recursos do FGTS já superaram os R$ 105 bilhões, o que representa uma expansão de 36% na comparação com o valor registrado no ano passado. A informação foi repassada pelo superintendente Nacional de Habitação Pessoa Jurídica da Caixa Econômica Federal, Raul Gomes, que concedeu entrevista ao Imobi Report.
Além de apresentar as perspectivas sobre o programa para este fim de ano, que deve bater o recorde em relação a esse tipo de financiamento, o executivo ainda fala sobre as recentes alterações nas regras do MCMV. As mudanças restringem o orçamento disponibilizado para a aquisição de imóveis usados, privilegiando as propriedades na planta, em construção ou prontas.
Gomes ainda comenta sobre a possibilidade de criação de uma faixa 4 do MCMV, que atenderia às famílias da classe média com renda familiar superior a R$ 8 mil – o que poderia representar um importante estímulo ao mercado imobiliário, diante da oferta de taxas mais atrativas a esses beneficiários. Entretanto, o superintendente da Caixa esclarece que a indisponibilidade orçamentária inviabiliza a criação dessa faixa neste momento. Confira mais detalhes sobre esses assuntos na entrevista a seguir.
1) Quais as perspectivas para este fim de ano para o Minha Casa, Minha Vida?
O programa Minha Casa Minha Vida apresenta resultados bastante exitosos em todas das suas faixas, e a perspectiva para 2024 é atingir seu recorde histórico nas contratações de financiamentos das Faixas 1, 2 e 3 do programa com recursos do FGTS, e de atingir as metas de contratações definidas pelo Ministério das Cidades na Faixa 1 do programa com recursos do FAR (Fundo de Arrendamento Residencial) e OGU (Orçamento Geral da União), empreendimentos realizados em parceria com Estados, Municípios e Entidades Urbanas e Rurais.
As contratações com recursos do FGTS em 2024 já superaram R$ 105 bilhões, crescimento de 36% em relação a 2023. Em quantidade de contratos, atingimos 443.200 em 2024, crescimento de 28% em relação a 2023. As contratações na Faixa 1 com recursos do FAR atingiram 57.083 unidades habitacionais e seguirão até 27/12/2024, conforme definição do Ministério das Cidades. Em 2024, até o dia 19/09, a Caixa investiu mais de R$ 76,3 bilhões nas respectivas faixas do MCMV, beneficiando mais de 427,9 mil famílias.
Essas iniciativas e metas refletem um compromisso contínuo com a redução do déficit habitacional e a melhoria das condições de moradia para a população brasileira, especialmente para as famílias de baixa renda.
2) E para os próximos dois anos, que cenário o mercado pode esperar em relação ao programa?
A Caixa tem o compromisso de atingir a execução de todo o orçamento disponibilizado para o Programa. Os anos de 2023 e 2024 estão sendo de grande expansão, cenário que deve permanecer em 2025 e 2026, conforme o orçamento do programa.
O MCMV continua a estimular o setor da construção civil, criando empregos e promovendo o desenvolvimento urbano sustentável. Este movimento não só atende à demanda habitacional, mas também contribui para o crescimento econômico em geral.
3) Recentemente, foram realizadas mudanças no programa para desestimular o financiamento de imóveis usados e direcionar os recursos para os novos. As imobiliárias e corretores que trabalham com usados não reagiram bem à alteração. De que forma vocês analisam essa reação?
As condições para o financiamento de imóveis novos e usados dentro do MCMV são definidas pelo gestor, Ministério das Cidades. As alterações e revisões de parâmetros dos financiamentos visam garantir a execução plena do orçamento definido e sua disponibilidade até o final do ano. A necessidade desses ajustes reflete o vigor do mercado imobiliário, especialmente dentro do programa.
As reações das imobiliárias e corretores que trabalham com imóveis usados são compreensíveis e demonstram preocupações legítimas sobre o impacto em seus negócios. A Caixa entende a reação das imobiliárias e corretores e valoriza suas contribuições para o mercado imobiliário. A mudança no MCMV que prioriza a disponibilidade de mais recursos para imóveis novos visa atender a objetivos econômicos e sociais mais amplos, tais como redução de déficit habitacional e fomento de toda a cadeia da construção civil.
4) O programa deve passar por outras mudanças? Quais alterações estão no radar?
O Ministério das Cidades, gestor do programa, está sempre atento e adequando as regras para garantir a efetividade do programa. Não temos informações sobre possíveis novas mudanças nesse momento.
5) Em evento do setor da construção civil do qual você participou recentemente, você citou a possibilidade de criação de uma faixa 4 do MCMV. Poderia nos dar mais detalhes sobre o assunto?
Ampliar o MCMV, com a criação de nova faixa de renda para atender famílias com renda acima de R$ 8.000,00, é definição do gestor do programa, Ministério das Cidades, e dependerá de revisão da estratégia do programa e de disponibilidade de recursos. Com o crescimento observado em 2024 dentro das regras atuais, bem como a perspectiva de utilização de todo o orçamento disponível, uma nova faixa pressionaria ainda mais o orçamento e não é tendência nesse momento.
6) Essa nova faixa atenderia a qual lacuna do mercado?
Atender a maior parte da população, inclusive a classe média, dentro do MCMV, que disponibiliza melhores condições de taxas de juros, certamente estimularia ainda mais o crescimento do crédito imobiliário, porém depende de disponibilidade orçamentária e, no atual cenário, não é tendência.
7) Especialistas do mercado destacam as dificuldades para encontrar novas fontes de recursos para a oferta de crédito ao setor. Que alternativas estão sendo estudadas para solucionar o problema e quais as mais promissoras?
Os recursos para os financiamentos imobiliários no Brasil vêm de duas fontes principais: o SBPE e o FGTS. A pressão no funding ocorre porque essas fontes de recursos têm limitações. A captação de recursos via poupança, por exemplo, pode ser influenciada por fatores macroeconômicos como taxas de juros e inflação, que afetam o comportamento dos investidores e poupadores. Da mesma forma, o FGTS é um fundo limitado, cuja sustentabilidade depende das contribuições dos empregadores e do saldo existente.
O desafio do mercado e da Caixa é explorar essas novas alternativas de funding. Diante dessa pressão por funding, é crucial que os recursos sejam alocados de maneira eficiente, priorizando as populações que mais necessitam. O MCMV é uma iniciativa fundamental nesse contexto, pois é voltado para atender famílias de baixa renda, que têm menor acesso ao crédito habitacional tradicional.
Um conjunto de soluções para aumentar a disponibilidade de funding está sendo discutido na Caixa, no Governo Federal e em todo o mercado imobiliário. Ao direcionar recursos para esse programa, o governo e as instituições financeiras estão garantindo que os benefícios do crédito imobiliário alcancem aqueles que mais precisam. Isso é particularmente importante em um país com grandes desigualdades sociais e econômicas, onde o acesso à habitação é um dos principais desafios.
The post Contratações MCMV com FGTS atingem R$ 105 bi e sinalizam recorde em 2024 appeared first on Imobi Report.


